30. September 2026
|Franca Helfert
Zeitwertkonto und Rentenpunkte: So wirkt sich das Zeitwertkonto auf die gesetzliche Rente aus
Einleitung
Möglichst viele Rentenpunkte sammeln und sich trotzdem die Möglichkeit offenhalten, früher aus dem Berufsleben auszusteigen – geht das zusammen?
Diese Frage stellen sich viele Beschäftigte. Denn mit 30, 40 oder 50 Jahren lässt sich kaum sicher vorhersagen, ob man tatsächlich bis zur Regelaltersgrenze arbeiten möchte oder kann. Eine Möglichkeit besteht deshalb darin, schon heute einen Teil des Gehalts in ein Zeitwertkonto einzubringen und sich damit die Option auf eine spätere Freistellung zu schaffen.
Doch was passiert dadurch mit den Rentenpunkten und wie unterscheidet sich das von einer betrieblichen Altersversorgung durch Entgeltumwandlung? Wir betrachten dazu vier Möglichkeiten anhand eines einfachen Beispiels.
Wie entstehen Rentenpunkte?
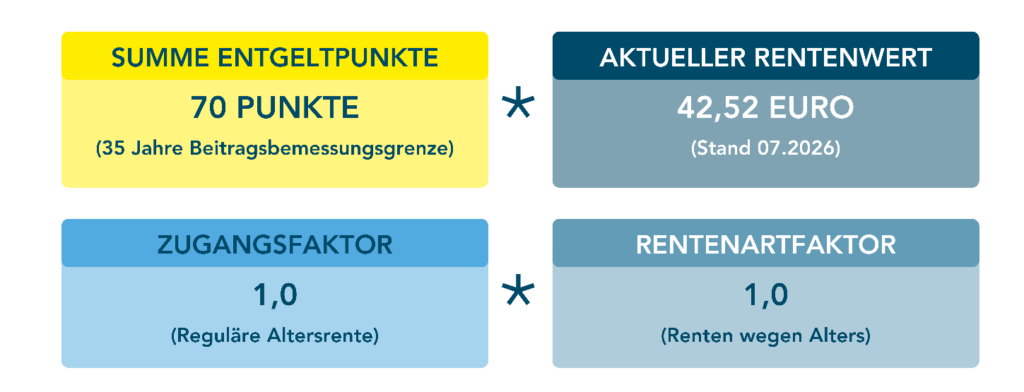
Die gesetzliche Rente basiert unter anderem auf Entgeltpunkten, häufig Rentenpunkte genannt. Vereinfacht gilt: Wer in einem Jahr genau das Durchschnittsentgelt aller Versicherten verdient, erhält einen Entgeltpunkt.
Für 2026 beträgt dieses Durchschnittsentgelt 51.944 Euro. Die Berechnung ist in § 70 SGB VI geregelt. Ein Entgeltpunkt entspricht seit 1. Juli 2026 einem monatlichen Rentenwert von 42,52 Euro.
Wichtig: Der aktuelle Rentenwert verändert sich regelmäßig, ebenso wird das Durchschnittsentgelt jährlich neu bestimmt. Die folgenden Zahlen sind deshalb eine Modellrechnung auf Basis der Werte von 2026.
Unser Beispiel: Alex und die Frage „Schaffe ich es wirklich bis 67?"
Nehmen wir Alex, 32 Jahre alt, mit einem Bruttogehalt von 4.000 Euro im Monat. Alex überlegt, monatlich 500 Euro für später zurückzulegen, möchte im Alter finanziell gut aufgestellt sein und gleichzeitig möglichst viele Ansprüche aus der gesetzlichen Rentenversicherung aufbauen.
Offen bleibt allerdings die Frage, ob Alex tatsächlich bis 67 arbeiten möchte oder kann. Vielleicht ist schon mit 64 oder 65 der Punkt erreicht, an dem ein früherer Ausstieg sinnvoll wird.
Deshalb betrachten wir vier mögliche Varianten.
Variante 1: Volles Gehalt und volle Rentenpunkte
Lässt sich Alex die gesamten 4.000 Euro auszahlen, werden jährlich 48.000 Euro als rentenversicherungspflichtiges Einkommen berücksichtigt.
Nach den Werten von 2026 entstehen daraus rund 0,92 Entgeltpunkte pro Jahr.
Wer bis zur Regelaltersgrenze durcharbeitet und ausschließlich möglichst viele Rentenpunkte aus dem heutigen Gehalt sammeln möchte, fährt mit dieser Variante zunächst am einfachsten.
Sie hat aber einen Nachteil: Alex baut kein Guthaben auf, mit dem später eine längere Freistellung finanziert werden kann.
Variante 2: 500 Euro ins Zeitwertkonto und später doch bis zur Rente arbeiten
Alex könnte stattdessen monatlich 500 Euro in ein Zeitwertkonto einbringen. Während der Ansparphase werden dann zunächst nur 3.500 Euro als laufendes Arbeitsentgelt verbeitragt.
Das Grundprinzip ist in den §§ 7b ff. SGB IV geregelt: Arbeitsentgelt wird heute in ein Wertguthaben eingebracht und später für eine Freistellung oder reduzierte Arbeitszeit verwendet.
Die Verbeitragung wird dabei grundsätzlich in die Zukunft verschoben.
Braucht Alex das Guthaben am Ende doch nicht für eine Freistellung und kann es nicht mehr zweckentsprechend verwendet werden, kann ein sogenannter Störfall eintreten. Für solche Fälle regelt § 23b SGB IV die nachträgliche Beitragspflicht. § 70 Abs. 3 SGB VI sieht ausdrücklich vor, dass aus Beiträgen eines aufgelösten Wertguthabens zusätzliche Entgeltpunkte entstehen können.
Die während der Ansparphase zunächst fehlenden Rentenpunkte sind also nicht automatisch dauerhaft verloren.
Der wichtige Punkt: Wie entwickelt sich das Zeitwertkonto?
Für die Betrachtung der Rentenpunkte reicht es allerdings nicht, nur die ursprünglichen 500 Euro anzusehen.
Denn auch das für einen Rentenpunkt maßgebliche Durchschnittsentgelt steigt langfristig.
Würden aus 500 Euro im Zeitwertkonto auch nach 15 Jahren nur 500 Euro, hätte dieser Betrag relativ gesehen weniger „Rentenpunkte-Kaufkraft“ als heute.
Anders sieht es aus, wenn sich das Wertguthaben entwickelt.
Bei einer angenommenen Wertentwicklung von 3 Prozent pro Jahr werden aus einmalig 500 Euro nach 15 Jahren rund 779 Euro.
Und genau hier liegt ein wichtiger Effekt des Zeitwertkontos: Wertzuwächse erhöhen das vorhandene Wertguthaben. Wird dieses später im Rahmen einer Freistellung als sozialversicherungspflichtiges Arbeitsentgelt ausgezahlt, kann auch das angewachsene Guthaben Grundlage für Rentenversicherungsbeiträge sein.
Damit sollte die Wertentwicklung immer im Verhältnis zur Entwicklung des Durchschnittsentgelts betrachtet werden:
Steigt das Durchschnittsentgelt stärker als das Guthaben, entstehen aus dem später ausgezahlten Betrag relativ weniger Entgeltpunkte. Entwickelt sich das Guthaben stärker, können rechnerisch auch mehr Entgeltpunkte entstehen.
Entscheidend sind dabei immer die zum Auszahlungszeitpunkt geltenden gesetzlichen Grenzen, insbesondere die Beitragsbemessungsgrenze.
Variante 3: Alex nutzt das Zeitwertkonto für den Vorruhestand
Entscheidet sich Alex mit 65 für einen früheren Ausstieg aus dem Berufsleben, kann die Freistellung bis zum Renteneintritt über das angesparte Guthaben im Zeitwertkonto finanziert werden.
Während dieser Zeit arbeitet Alex nicht mehr aktiv. Aus dem Zeitwertkonto wird aber weiterhin Brutto-Arbeitsentgelt ausgezahlt. Dieses wird sozialversicherungsrechtlich grundsätzlich wie normales Arbeitsentgelt behandelt. Darauf werden also weiterhin Sozialversicherungsbeiträge gezahlt.
Dadurch können auch während der Freistellung weitere Rentenpunkte entstehen. Beim einfachen vorzeitigen Ausscheiden aus dem Unternehmen wäre das anders, denn ohne entsprechendes Arbeitsentgelt würden aus dieser Beschäftigung keine weiteren Entgeltpunkte entstehen.
Variante 4: 500 Euro stattdessen in die bAV
Auch eine betriebliche Altersversorgung kann über das Bruttogehalt finanziert werden. Der Unterschied liegt vor allem im Zweck.
Bei einer sozialversicherungsfreien Entgeltumwandlung fließt ein Teil des Gehalts direkt in die bAV. Auf diesen Betrag werden keine Beiträge zur gesetzlichen Rentenversicherung gezahlt. Dadurch entstehen für diesen Gehaltsteil auch keine Rentenpunkte. Im Gegenzug baut Alex eine zusätzliche betriebliche Altersversorgung auf.
Beim Zeitwertkonto wird ein Teil des Gehalts dagegen für später zurückgelegt. Das Guthaben kann dann genutzt werden, um zum Beispiel eine Freistellung vor dem Renteneintritt zu finanzieren.
Einfach gesagt: Die bAV sorgt für zusätzliches Einkommen im Alter. Das Zeitwertkonto schafft finanziellen Spielraum für freie Zeit vor dem Renteneintritt.
Fazit: Rentenpunkte sind nur ein Teil der Rechnung
Wer nur auf die gesetzliche Rente schaut, kommt schnell zu dem Schluss, dass das volle Gehalt am besten vollständig verbeitragt werden sollte. So entsteht zunächst die größtmögliche Beitragsbasis für die gesetzliche Rentenversicherung – immer begrenzt durch die jeweilige Beitragsbemessungsgrenze.
Für die langfristige Planung greift diese Sicht aber zu kurz.
Beim Zeitwertkonto zählt nicht nur, welcher Gehaltsteil heute zurückgelegt wird. Entscheidend ist auch, wie sich das Guthaben entwickelt und wann es später wieder als Arbeitsentgelt ausgezahlt wird. Genau diese Kombination bestimmt mit, welche Rentenansprüche daraus entstehen können.
Gleichzeitig geht es für viele Beschäftigte nicht nur um die Frage, wie viele Rentenpunkte sie sammeln. Mindestens genauso wichtig ist die Frage, ob sie tatsächlich bis zur Regelaltersgrenze arbeiten möchten oder können.
Hier setzt das Zeitwertkonto an. Es ermöglicht, heute erarbeitetes Entgelt in die Zukunft zu verschieben und später für eine Freistellung zu nutzen. Während dieser Zeit kann weiterhin sozialversicherungspflichtiges Arbeitsentgelt ausgezahlt werden. Dadurch können auch weitere Rentenpunkte entstehen.
Die betriebliche Altersversorgung verfolgt dagegen ein anderes Ziel. Sie schafft zusätzliches Einkommen für die Zeit nach dem Renteneintritt.
Am Ende geht es deshalb nicht nur um möglichst viele Rentenpunkte. Entscheidend ist, gesetzliche Rente, betriebliche Altersversorgung und die gewünschte Flexibilität vor dem Renteneintritt zusammenzudenken.
Zeitwertkonten mit PensExpert
PensExpert begleitet Unternehmen bei der Einführung und Verwaltung von Zeitwertkonten – von der Konzeption und Kapitalanlage über den Insolvenzschutz bis zur laufenden Administration.
Sie möchten wissen, wie ein Zeitwertkontomodell für Ihr Unternehmen aussehen kann? Sprechen Sie mit uns.
Jetzt Zeitwertkonto-Analyse starten
Jetzt Zeitwertkonto-Analyse startenFAQ: Rentenpunkte und Zeitwertkonto


Nicht automatisch. Während der Ansparphase reduziert sich zunächst das aktuell beitragspflichtige Arbeitsentgelt. Dadurch entstehen in diesem Zeitraum zunächst weniger Entgeltpunkte. Wird das Guthaben später im Rahmen einer sozialversicherungspflichtigen Freistellung ausgezahlt, werden darauf wieder Rentenversicherungsbeiträge gezahlt und es können weitere Entgeltpunkte entstehen.
Ja, wenn die gesetzlichen Voraussetzungen für die Freistellung erfüllt sind und die Beschäftigung nach § 7 Abs. 1a SGB IV sozialversicherungsrechtlich fortbesteht. Das aus dem Wertguthaben gezahlte Arbeitsentgelt ist dann grundsätzlich sozialversicherungspflichtig. Dadurch entstehen auch Ansprüche in der gesetzlichen Rentenversicherung.
Kann das Wertguthaben nicht mehr für den vorgesehenen Zweck genutzt werden, kann ein sogenannter Störfall eintreten. Dann wird das Wertguthaben nach den sozialversicherungsrechtlichen Regeln aufgelöst. Auf den beitragspflichtigen Anteil werden Sozialversicherungsbeiträge fällig.
Das lässt sich nicht pauschal sagen. Nach § 70 Abs. 3 SGB VI können aus den Beiträgen eines aufgelösten Wertguthabens zusätzliche Entgeltpunkte entstehen. Wie hoch diese ausfallen, hängt unter anderem von der sogenannten SV-Luft und dem individuellen Verlauf des Wertguthabens ab.
Ein Zeitwertkonto kann genutzt werden, um eine bezahlte Freistellung vor dem Bezug einer Altersrente zu finanzieren. Beschäftigte können dadurch bereits vor dem eigentlichen Renteneintritt ihre aktive Arbeit beenden oder reduzieren und weiterhin Arbeitsentgelt aus dem angesparten Wertguthaben erhalten.
Nein. Beide Modelle verfolgen unterschiedliche Ziele. Eine bAV dient in erster Linie dazu, zusätzliches Einkommen für die Zeit nach dem Renteneintritt aufzubauen. Ein Zeitwertkonto finanziert dagegen Freistellungszeiten während des Erwerbslebens oder unmittelbar vor dem Renteneintritt.
Eine sozialversicherungsfreie Entgeltumwandlung kann die Ansprüche aus der gesetzlichen Rentenversicherung reduzieren. Auf den sozialversicherungsfreien Teil des umgewandelten Entgelts werden keine Beiträge zur gesetzlichen Rentenversicherung gezahlt. Dadurch entstehen auf diesen Gehaltsteil auch keine Entgeltpunkte. Gleichzeitig baut der oder die Beschäftigte jedoch eine zusätzliche betriebliche Altersversorgung auf.
Zeitwertkonten können besonders für Unternehmen interessant sein, die ihren Mitarbeiter*innen mehr Flexibilität bei längeren Auszeiten, Teilzeitphasen oder beim Übergang in den Ruhestand bieten möchten. Gleichzeitig können sie Bestandteil einer langfristigen Strategie zur Mitarbeiterbindung und zur Gestaltung altersgerechter Arbeitsmodelle sein.
Weitere Beiträge
Rente mit 63, 67 oder länger? Was Arbeitgeber für ihre Belegschaft tun können
Rente mit 63, 67 oder 68 – die öffentliche Debatte erzeugt viel Unschärfe. Was zählt, ist die betriebliche Antwort: Welche Instrumente Arbeitgeber heute einsetzen können, um ältere Belegschaften fair und planbar in den Ruhestand zu begleiten.

Vorsorge im Unternehmen: Warum HR-Verantwortliche jetzt handeln sollten
Das Altersteilzeit-Blockmodell soll abgeschafft werden. Was das für Unternehmen bedeutet und welche Alternativen es gibt – Altersteilzeit und Zeitwertkonto im direkten Vergleich.
